Samochód elektryczny z Norwegii
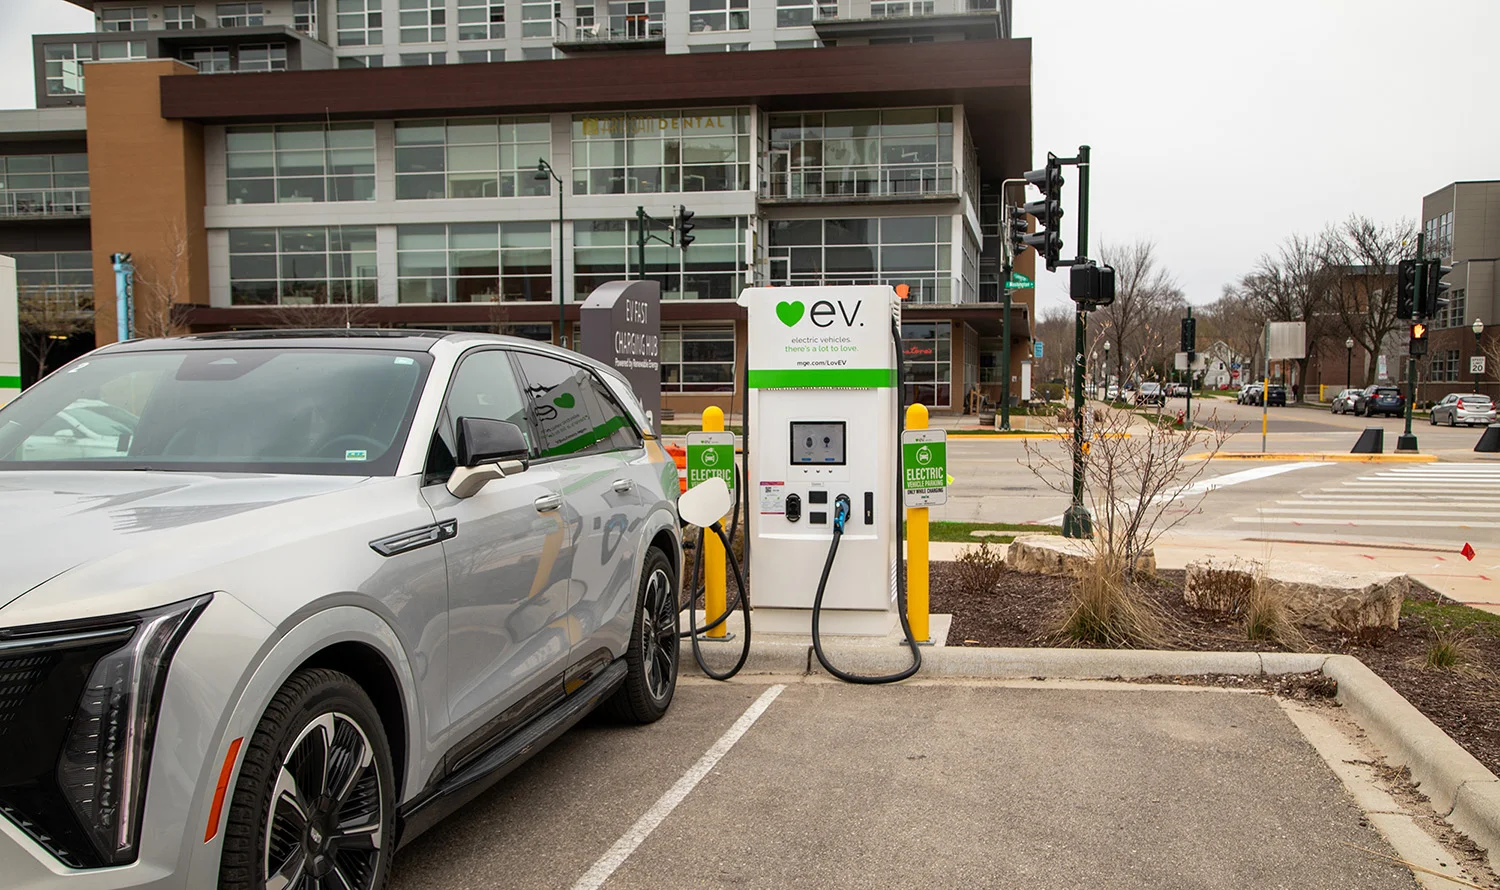
Przy zakupie auta elektrycznego z Norwegii trzeba sprawdzić zasady importu, dokumentację oraz należne opłaty. Przed transakcją warto ustalić, jakie elementy wpływają na wartość celną i sposób rozliczenia podatków.
Agencja celna / import / eksport
Sprawy celne, podatkowe i międzynarodowy obrót towarowy.
Proces / sprawa celna
Import / eksport / podatki / PUESC
01 / zakres wsparcia
Wspieramy przedsiębiorców i osoby prywatne w sprawach celnych, podatkowych oraz związanych z międzynarodowym obrotem towarowym. Pomagamy uporządkować formalności przy imporcie i eksporcie, przygotować zgłoszenia oraz zrozumieć obowiązujące procedury.
02 / import pojazdów
Norwegia należy do Europejskiego Obszaru Gospodarczego, ale nie jest częścią Unii Europejskiej. Sprowadzenie samochodu może więc wiązać się z obowiązkiem rozliczenia należności celnych i podatkowych. Podstawą obliczeń jest wartość celna, ustalana według przepisów unijnego kodeksu celnego.
Przy ocenie kosztów znaczenie mają między innymi pochodzenie pojazdu, jego wartość oraz dokumenty potwierdzające spełnienie warunków preferencyjnych. Dotyczy to także dokumentów EUR.1 i deklaracji pochodzenia.
Przy zakupie auta elektrycznego z Norwegii trzeba sprawdzić zasady importu, dokumentację oraz należne opłaty. Przed transakcją warto ustalić, jakie elementy wpływają na wartość celną i sposób rozliczenia podatków.
Pojazd sprowadzony spoza Unii może być w firmie środkiem trwałym albo towarem handlowym. Kwalifikacja zależy od tego, czy samochód będzie wykorzystywany w działalności, czy przeznaczony do dalszej sprzedaży.
03 / mienie
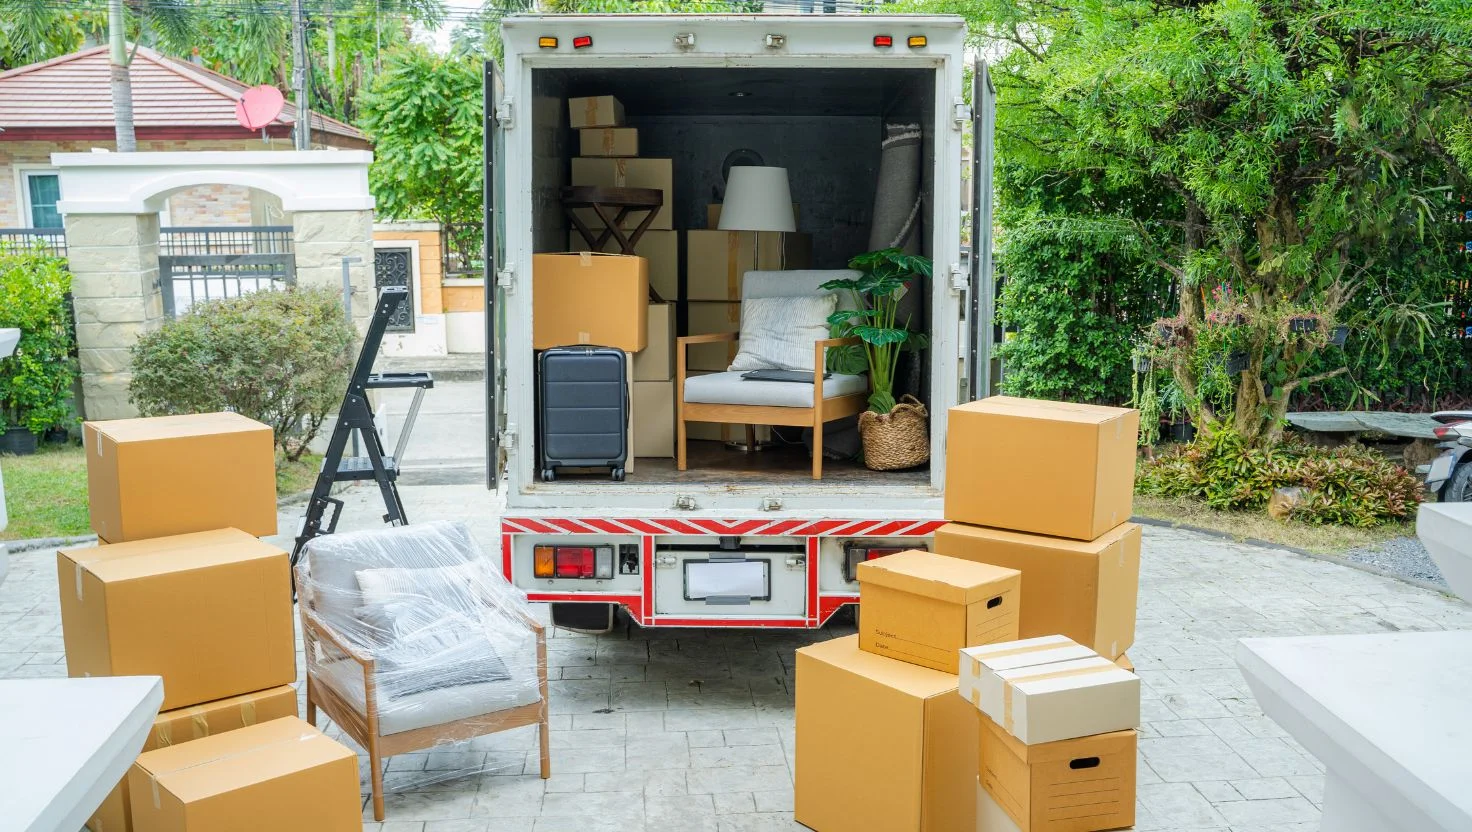
Przy przenoszeniu miejsca zamieszkania mogą pojawić się pytania o zasady przywozu rzeczy osobistych i wyposażenia gospodarstwa domowego. Odprawa zależy od statusu osoby, rodzaju mienia oraz spełnienia warunków określonych w przepisach.
04 / podatki i klasyfikacja
VAT i akcyza to odrębne obciążenia podatkowe, których zastosowanie zależy od rodzaju towaru, czynności oraz miejsca transakcji. Klasyfikacja towaru określa jego kod i może wpływać na stawkę VAT, należności celne oraz obowiązki akcyzowe. WIS służy do formalnego potwierdzenia stawki lub klasyfikacji, natomiast akcyza od samochodu wymaga uwzględnienia parametrów pojazdu i sposobu jego nabycia. Prawidłowe rozpoznanie tych elementów pomaga ustalić zakres wymaganych rozliczeń i dokumentów.
Wiążąca Informacja Stawkowa, czyli WIS, określa właściwą stawkę VAT dla wskazanego towaru lub usługi. Może także potwierdzić ich klasyfikację na potrzeby stosowania przepisów podatkowych.
Przy samochodach osobowych zakres obowiązków akcyzowych zależy od konkretnej czynności i cech pojazdu. Przedmiot opodatkowania nie sprowadza się do samego hasła „akcyza od samochodu”, dlatego każdą sprawę należy ocenić na podstawie dokumentów i okoliczności transakcji.
05 / PUESC
PUESC umożliwia elektroniczną wymianę informacji między Krajową Administracją Skarbową a podmiotami realizującymi obowiązki celne i podatkowe. Za pośrednictwem portalu obsługiwane są między innymi zgłoszenia towarowe, wyroby akcyzowe oraz wybrane obowiązki związane z przewozem.
Pomagamy w rejestracji podmiotu, uzyskaniu identyfikatora SISC oraz przygotowaniu zgłoszeń i innych czynności na PUESC.
Kontrola celno-skarbowa jest wszczynana przez właściwy organ na podstawie upoważnienia. W szczególnych sytuacjach może rozpocząć się na podstawie okazywanej legitymacji służbowej. Jej zakres i przebieg zależą od sprawdzanych obowiązków oraz ustaleń organu.
W sprawach obejmujących należności celne przywozowe oraz podatek od towarów i usług organ celno-skarbowy może prowadzić jedno postępowanie. Znaczenie mają wtedy prawidłowe dokumenty, dane zgłoszenia oraz ustalenie wszystkich elementów rozliczenia.
06 / handel międzynarodowy
Handel międzynarodowy obejmuje sprzedaż i zakup towarów między różnymi państwami, z uwzględnieniem odpraw, podatków, dokumentów oraz zasad dostawy. W e-commerce znaczenie ma kierunek wysyłki, status kupującego i wybrana procedura VAT. Sprzedaż na odległość dotyczy transakcji zawieranych bez bezpośredniego kontaktu stron, TAX FREE odnosi się do zakupów podróżnych spoza określonego obszaru, a status AEO potwierdza spełnienie wymagań związanych z bezpieczeństwem i obsługą celną.
Sprzedaż towarów do innych państw wymaga prawidłowego rozliczenia VAT oraz ustalenia, jakie zasady dotyczą konkretnej transakcji. W handlu internetowym obowiązki zależą między innymi od kierunku wysyłki, rodzaju nabywcy i zastosowanej procedury.
Przedsiębiorcy obsługujący podróżnych w procedurze TAX FREE muszą spełnić wymagania rejestracyjne i dokumentacyjne. Elektroniczna obsługa tej procedury odbywa się za pośrednictwem PUESC.
Status AEO jest przeznaczony dla przedsiębiorców działających na obszarze celnym Unii, którzy spełniają wymagania określone w unijnym kodeksie celnym. Wniosek obejmuje między innymi dane przedsiębiorcy, uprawnienia na PUESC oraz kwestionariusz samooceny.
07 / logistyka
Spedytor organizuje przemieszczanie towarów oraz czynności towarzyszące, takie jak przeładunek, przewóz, składowanie, pakowanie, ubezpieczenie i dystrybucja. Działa jako pośrednik transportowy i dba o prawidłową organizację obsługi ładunku.
08 / aktualne tematy
Kontakt
Opisz swoją sytuację w formularzu kontaktowym. Wskaż rodzaj towaru, kierunek przewozu i etap, na którym potrzebujesz wsparcia.